 悩んでいる人
資産の何%くらいを仮想通貨にしたらいいの?
 悩んでいる人
結局、どんな資産の組み合わせが初心者向きなの?
こんなお悩みにお応えします。

仮想通貨は、大きな値上がりが期待できる一方、価格変動も大きい資産です。
そのため、購入する前に「資産全体の中でどのくらい持つか」を考えておくことは大切です。
仮想通貨の割合をあらかじめ決めておけば、価格が大きく動いたときにも、冷静に対処しやすくなります。
この記事では、仮想通貨を含めたポートフォリオの考え方から、初心者向けの具体例まで整理します。
 遊民
私自身も、半信半疑で仮想通貨投資を始めました。
そのため、他の資産と組み合わせ、自分が安心できるポートフォリオを意識していました。
「ポートフォリオ」とは?

投資におけるポートフォリオとは、保有する資産をどのような割合で組み合わせるかを表したものです。
- 投資信託:600万円
- 現金:300万円
- 仮想通貨:100万円
総資産1,000万円なので、仮想通貨の割合は10%です。

このように、資産全体のバランスを見ながら「仮想通貨をどのくらい持つか」を考えるのがポートフォリオです。
仮想通貨は値動きが大きいため、資産全体に占める割合を決めておくことが、運用を考えるうえでの土台になります。
仮想通貨は何%がいい?|初心者は5〜10%を一つの目安に
関心のある方が仮想通貨をポートフォリオに組み込むなら、5〜10%程度を一つの目安と考えます。
仮想通貨は価格変動が大きく、ビットコインも過去に70〜90%規模の下落を経験しています。
資産全体に占める割合を抑えることで、大きな下落があった場合でも全体への影響を限定できます。
一方で、仮想通貨が上昇したときには、資産全体の成長にも貢献します。
つまり、
- リスクを取りすぎない
- 成長の可能性も取り入れる
このバランスを取りやすいのが、5〜10%程度と考えます。
10%なら資産全体への影響は?
たとえば、資産1,000万円のうち10%を仮想通貨に配分すると、仮想通貨は100万円です。
この100万円が仮にすべて失われた場合、資産は900万円になります。
残り900万円を年4%で運用できたと仮定すると、
単純計算では約3年後に1,012万円となり、失った100万円を上回ります。
10%とはそのような数値であり、5%なら同じ条件で損失額は半分になります。
仮想通貨には特有のリスクもある
仮想通貨には価格変動以外にも、
- ハッキングや不正アクセス
- 規制や制度の変更
- 税制の変更
などのリスクがあります。
また、銘柄によっては普及が進まず、プロジェクトの終了など価値が大きく下落するケースもあります。
このように、株式や預金とは異なるリスクがあることも理解しておく必要があります。
そのため、仮想通貨は「全力で投資する対象」ではなく、
「資産の一部として保有する対象」と考えると無理がありません。
仮想通貨を持たないことにもリスクがある
仮想通貨にはリスクがあります。
一方で、まったく保有しなければ、仮想通貨市場の成長や利用拡大によって生まれる恩恵を受ける機会もありません。
実際に、以前と比べて規制や制度の整備が進み、市場規模も拡大するなど、仮想通貨を取り巻く環境は変化しています。
それでも、「リスクがあるから持たない」という選択は、将来の可能性を手放すことにもなります。
遊民 仮想通貨を始めようとした当初、期待はしていましたが、将来が今現在のようになると、約束されているわけではありませんでした。
そのため、まずは資産の一部から保有を始めました。
仮想通貨をポートフォリオに入れる3つのメリット

仮想通貨をポートフォリオに加えることで、主に次の3つのメリットが期待できます。
メリット①|資産の分散につながる
ポートフォリオでは、値動きの異なる資産を組み合わせることで、資産全体のリスクを分散できます。
仮想通貨は株式や債券とは異なる値動きをする場面があるため、
ポートフォリオの一部に組み入れることで、資産全体の分散につながる可能性があります。
メリット②|資産成長の可能性がある
仮想通貨は、株式や債券と比べてボラティリティ(価格変動の大きさ)が高い資産です。
その分、大きく成長した場合には、組入比率が小さくてもポートフォリオ全体のリターン(収益率)を押し上げる可能性があります。
たとえば、ポートフォリオの10%を仮想通貨に配分していれば、仮想通貨が大きく値上がりした際に、その成長をポートフォリオ全体のリターンに取り込めます。
つまり、ETFの普及や機関投資家の参入などによって仮想通貨市場が成長した場合、そのリターンを資産全体に取り入れられることがメリットです。
メリット③|インフレへの備えとして注目される
インフレとは、物価が継続的に上昇することです。物価が上がると、同じ金額で購入できるものが少なくなり、現金の実質的な購買力が低下します。
そこで注目されているのが、発行上限を持つビットコインです。
ビットコインの発行上限は2,100万BTCと定められており、供給量を自由に増やせない仕組みになっています。
この希少性から、ビットコインは金(ゴールド)などと同じように、法定通貨の価値が低下するインフレへの備えの一つとして注目されています。
初心者が最初に意識したい5つのポイント
① 余裕資金で始める
重要なのは、生活費や緊急時に必要なお金まで投資に回さないことです。
仮想通貨は価格が大きく動くことがあるため、減ったときに生活へ影響する金額を投資するべきではありません。
まずは、 「減っても生活に困らない範囲」 から考えましょう。
これはポートフォリオを考えるうえでも、最初に確認しておきたいポイントです。
② 少額から始める
最初から大きな金額を投資する必要はありません。
数百円や数千円など、無理のない金額から始めれば、実際の値動きを経験できます。
値動きを体験することで、自分がどの程度の価格変動なら落ち着いて保有できるのかも分かってきます。
③ 完璧なタイミングを狙わない
「もう少し下がったら買おう」と考えているうちに、価格が上昇することもあります。
反対に、購入した直後に価格が下落することもあります。
将来の価格を正確に予測することは誰にもできないため、一度の購入タイミングにこだわりすぎると、判断が難しくなります。
毎月一定額を購入する積立投資を取り入れるなど、購入時期を分散する方法もあります。
④ 短期売買より長期保有を意識する
短期的な価格変動を利用して利益を狙う場合は、売買を判断する場面が多くなります。
投資経験が少ない段階では、長期保有を前提にすることで、短期的な値動きに対する売買判断を減らす方法もあります。
短期的な値動きだけで判断せず、最初に決めた資産配分や投資方針を確認しながら運用していきましょう。
⑤ 手数料を意識する
仮想通貨を購入する方法には、販売所形式と取引所形式があります。
販売所形式は操作が簡単な一方、購入価格と売却価格の差であるスプレッドが取引所形式よりコスト高になることがあります。
最初は使いやすさを優先するのも良い方法です。
慣れてきたら、取引方法や手数料の違いも確認していきましょう。
仮想通貨以外は何を持つ?

仮想通貨の割合を決めたら、残りの資産をどう組み合わせるかも考えてみましょう。
ここでは、代表的な3つを紹介します。
① 全世界株式の投資信託
全世界株式のインデックスファンドは、世界中の企業にまとめて投資できる商品です。
1つの商品で多くの企業や地域に分散できるうえ、株式を通じて世界経済の成長を取り込めるため、資産形成の中心として利用しやすい選択肢です。
信託報酬(運用にかかるコスト)が低い商品も多く、長期運用を考える人にも利用されています。
仮想通貨を「成長を取り込む資産」とするなら、全世界株式は資産形成の土台として考えることができます。
遊民個人的に全世界株式の投資信託の中では、信託報酬率の低さや運用規模などから、eMAXIS Slim全世界株式(オール・カントリー)がいいと考えています。
② 債券
債券は、国や企業などにお金を貸し、その見返りとして利息などを受け取る資産です。
一般的に株式より値動きが小さい傾向がありますが、債券にも価格変動や発行体の信用リスクがあります。
株式とは異なる値動きをする資産を組み合わせたい場合に検討できます。
遊民債券と似た役割を期待して、MRF(マネー・リザーブ・ファンド)を利用しています。
待機資金をネット証券(マネックス証券)に置いておくだけなので、手軽です。
※MRFは、短期の国債や公社債などで運用され、債券に近い値動きをする投資信託です。
③ 現金
現金は、必要なときにすぐ使える資産です。
投資していないため価格変動を直接受けにくく、生活費や急な支出への備えとしても重要です。
また、相場が大きく動いたときに、生活資金まで投資していなければ、慌てて資産を売却する必要もありません。
ただし、現金にもインフレによって実質的な購買力が低下するリスクがあります。
初心者におすすめの仮想通貨は?
初心者なら、
- ビットコイン(BTC)
- イーサリアム(ETH)
を中心に考えるのがおすすめです。
当サイトでは、BTCを多めにした配分を考えます。
BTCへの信頼感がETHより強く、ETHには将来性を感じつつも不確かな部分があるからです。
例えば、
- BTC:80% 程度
- ETH:20% 程度
とする組み合わせです。
この2銘柄をおすすめする理由は、
- 長い運営実績がある
- 情報を集めやすい
- 時価総額(市場規模)が大きい
- 現物ETFの上場など、大口投資家が投資できる環境も整ってきた
といった点です。
BTCは仮想通貨市場の中心的な存在で、デジタル資産としての性質が強い銘柄です。
一方、ETHはアプリやサービスの基盤として利用されるブロックチェーンであり、BTCとは異なる特徴を持っています。
まずはこの2銘柄から始めると、仮想通貨の値動きや仕組みを理解しやすいでしょう。
初心者向けポートフォリオ3選
ここまでの内容をもとに、3つの例を紹介します。
あくまで考え方を理解するためのモデルケースであり、誰にでも適した配分ではありません。
① お試し型
◆構成例
- 現金:95%
- 仮想通貨:5%(BTC:5%)

「まずは少額で経験してみたい」 という人向けの構成です。
最初から大きな利益を狙うのではなく、実際に購入して、値動きや購入方法に慣れることを優先します。
② 成長バランス型
◆構成例
- 全世界株式の投資信託:60%
- 債券:20%
- 現金:10%
- 仮想通貨:10%(BTC:8%・ETH:2%)

「資産形成の中心を株式に置きながら、仮想通貨も取り入れたい」という人を想定した構成です。
全世界株式の投資信託を資産形成の中心に置き、債券と現金を組み合わせます。
そのうえで仮想通貨を10%組み入れ、仮想通貨の成長可能性も取り入れます。
たとえば毎月5万円を資産形成に回す場合、10%なら5,000円を仮想通貨に振り分けます。
残りを全世界株式などの投資信託や、債券などに振り分けるイメージです。
③ 私が実践した成長型
◆構成例
- 株式の投資信託:85%
- 現金:5%
- 仮想通貨:10%(BTC:5%・ETH:5%)
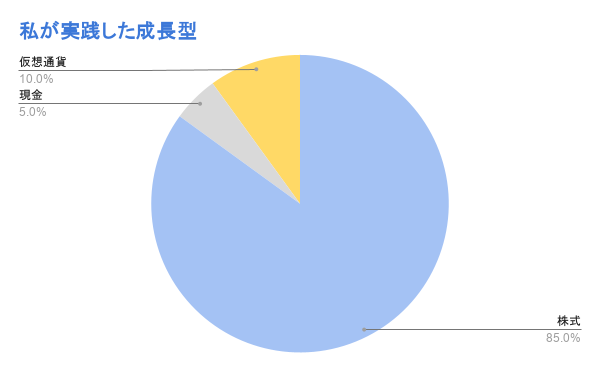
これは、私がサラリーマン時代に実践していた配分をもとにした例です。
資産形成を進めることを重視し、株式の割合を高めていました。
一方で、毎月の給与収入があったため、現金の割合は比較的小さくしていました。
資産形成を加速させるために仮想通貨は10%程度とし、基本的には長期保有を前提としていました。
ただし、この配分を万人におすすめするつもりはありません。
遊民当時は現在のように全世界株式の低コストファンドが充実していなかったため、 先進国株や国内株などの投資信託を組み合わせて運用していました。
仮想通貨を含め、分散・積立・長期保有を基本に資産形成を進めてきました。
リバランスとは?
リバランスとは、価格変動などによって変わった資産の割合を、当初の配分に近づけることです。
たとえば、仮想通貨を10%としていたポートフォリオが、価格上昇によって20%になったとします。
このままでは、最初に決めた10%よりも仮想通貨への依存度が高くなっています。
そこで、価格の上がった仮想通貨を売却して元の割合に近づけ、
割安になって比率の小さくなった資産を購入して、ポートフォリオを当初のバランスに保つのです。
ただし、売却すると税金が発生する場合があります。
その分、運用に残る資金が減るため、将来の利益を生む元本も小さくなります。
遊民ちなみに私は、リバランスのために保有資産を売却するのではなく、
新しく投資する資金の配分を調整してバランスを取ってきました。
まとめ
仮想通貨には大きな成長が期待できる一方で、大きく値下がりするリスクもあります。
だからこそ、仮想通貨だけに集中するのではなく、株式や現金などと組み合わせて、ポートフォリオ全体で考えることが重要です。
まずはBTCやETHなどの主要銘柄を中心に、資産の一部から取り入れてみましょう。